Bất động sản quốc tế đang trở thành một phần trong chiến lược đa dạng hóa tài sản của nhiều gia đình có tiềm lực tài chính. Nhưng giữa Hy Lạp, Síp, UAE và Thổ Nhĩ Kỳ, đâu mới là lựa chọn ít rủi ro nhất? Mỗi thị trường dưới đây thực chất đại diện cho một chiến lược khác nhau. Vì vậy, thay vì tìm kiếm một đáp án chung, nhà đầu tư nên xác định đâu là loại rủi ro mình muốn kiểm soát trước tiên.
Trong đầu tư xuyên biên giới, rủi ro không chỉ đến từ việc giá nhà tăng hay giảm. Một bất động sản có thể tăng giá tốt nhưng không phù hợp với mục tiêu cư trú. Ngược lại, một tài sản giúp nhà đầu tư có quyền cư trú lại có thể không phải lựa chọn tối ưu nếu khả năng khai thác dòng tiền hoặc thanh khoản thấp.
Có thể xem xét bốn nhóm rủi ro chính:
Từ những tiêu chí này, bốn thị trường Hy Lạp, Síp, UAE và Thổ Nhĩ Kỳ cho thấy những lợi thế và đặc điểm rủi ro rất khác nhau.
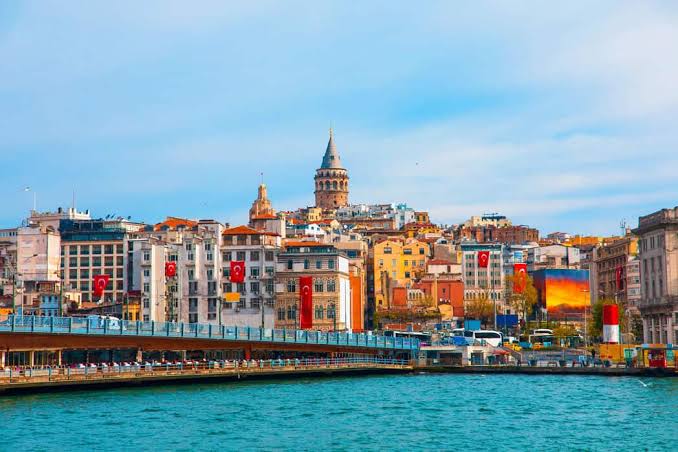
Hy Lạp là một trong những lựa chọn nổi bật đối với nhà đầu tư muốn kết hợp bất động sản với quyền cư trú tại châu Âu. Tuy nhiên, chương trình Golden Visa Hy Lạp hiện không còn áp dụng một mức đầu tư bất động sản duy nhất trên toàn quốc. Tùy khu vực và loại tài sản, ngưỡng đầu tư có thể ở mức €800.000, €400.000 hoặc €250.000 theo các trường hợp được quy định.
Điều này khiến việc lựa chọn tài sản trở nên quan trọng hơn trước.
Rủi ro lớn nhất không nhất thiết nằm ở chương trình cư trú mà ở giá mua và khả năng khai thác tài sản tại từng khu vực. Những thị trường được nhà đầu tư quốc tế quan tâm mạnh thường có giá bất động sản cao hơn. Ngoài ra, một số tài sản sử dụng cho Golden Visa có những giới hạn nhất định về mục đích khai thác.
Do đó, nếu mục tiêu của nhà đầu tư là sở hữu tài sản tại EU và xây dựng nền tảng cư trú cho gia đình, Hy Lạp có thể là lựa chọn đáng cân nhắc. Nhưng nếu mục tiêu ưu tiên là lợi suất bất động sản cao, cần đánh giá riêng từng tài sản thay vì mặc định rằng Golden Visa đồng nghĩa với một khoản đầu tư ít rủi ro.
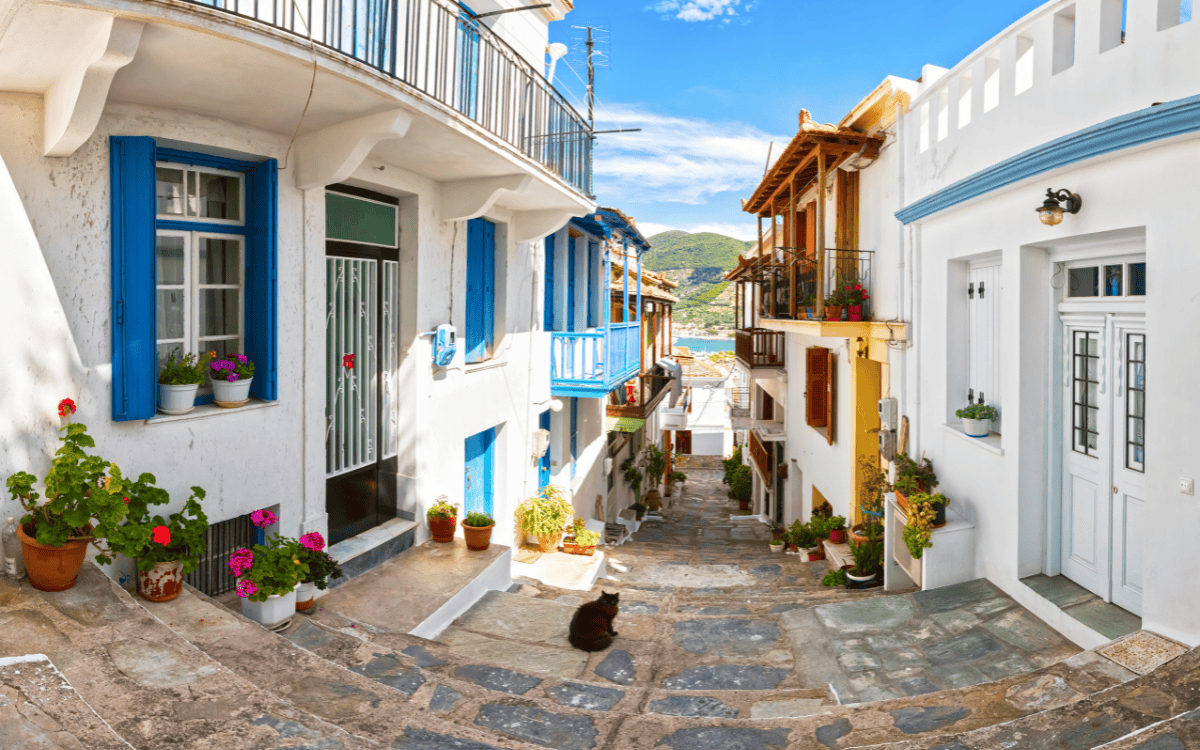
Síp là lựa chọn đáng chú ý khác đối với nhà đầu tư tìm kiếm quyền thường trú thông qua đầu tư. Theo tiêu chí hiện hành của Chính phủ Síp, nhà đầu tư có thể đáp ứng yêu cầu bằng khoản đầu tư tối thiểu €300.000 vào một số loại tài sản đủ điều kiện. Với nhà ở hoặc căn hộ, khoản đầu tư phải là bất động sản bán lần đầu từ công ty phát triển và có giá trị tối thiểu €300.000 cộng VAT. Đối với một số loại bất động sản khác như văn phòng, cửa hàng hoặc khách sạn, hình thức đầu tư có thể bao gồm cả tài sản mua lại.
Đây là điểm khiến Síp hấp dẫn với những gia đình muốn kết hợp bất động sản, quyền cư trú và môi trường sống tại một quốc gia EU.
Điểm cần lưu ý: Không thể tách rời tài sản khỏi quyền cư trú Nhà đầu tư không nên xem khoản €300.000 đơn thuần là giá mua bất động sản. Theo chính sách hiện hành, nếu nhà đầu tư chuyển nhượng khoản đầu tư mà không thay thế ngay bằng một khoản đầu tư khác có giá trị và đáp ứng điều kiện tương đương, giấy phép cư trú có thể bị hủy.
Vì vậy, với Síp, câu hỏi quan trọng không chỉ là “bất động sản có tăng giá không?” mà còn là “tài sản này có thể được duy trì như thế nào trong toàn bộ thời gian gia đình cần quyền cư trú?”
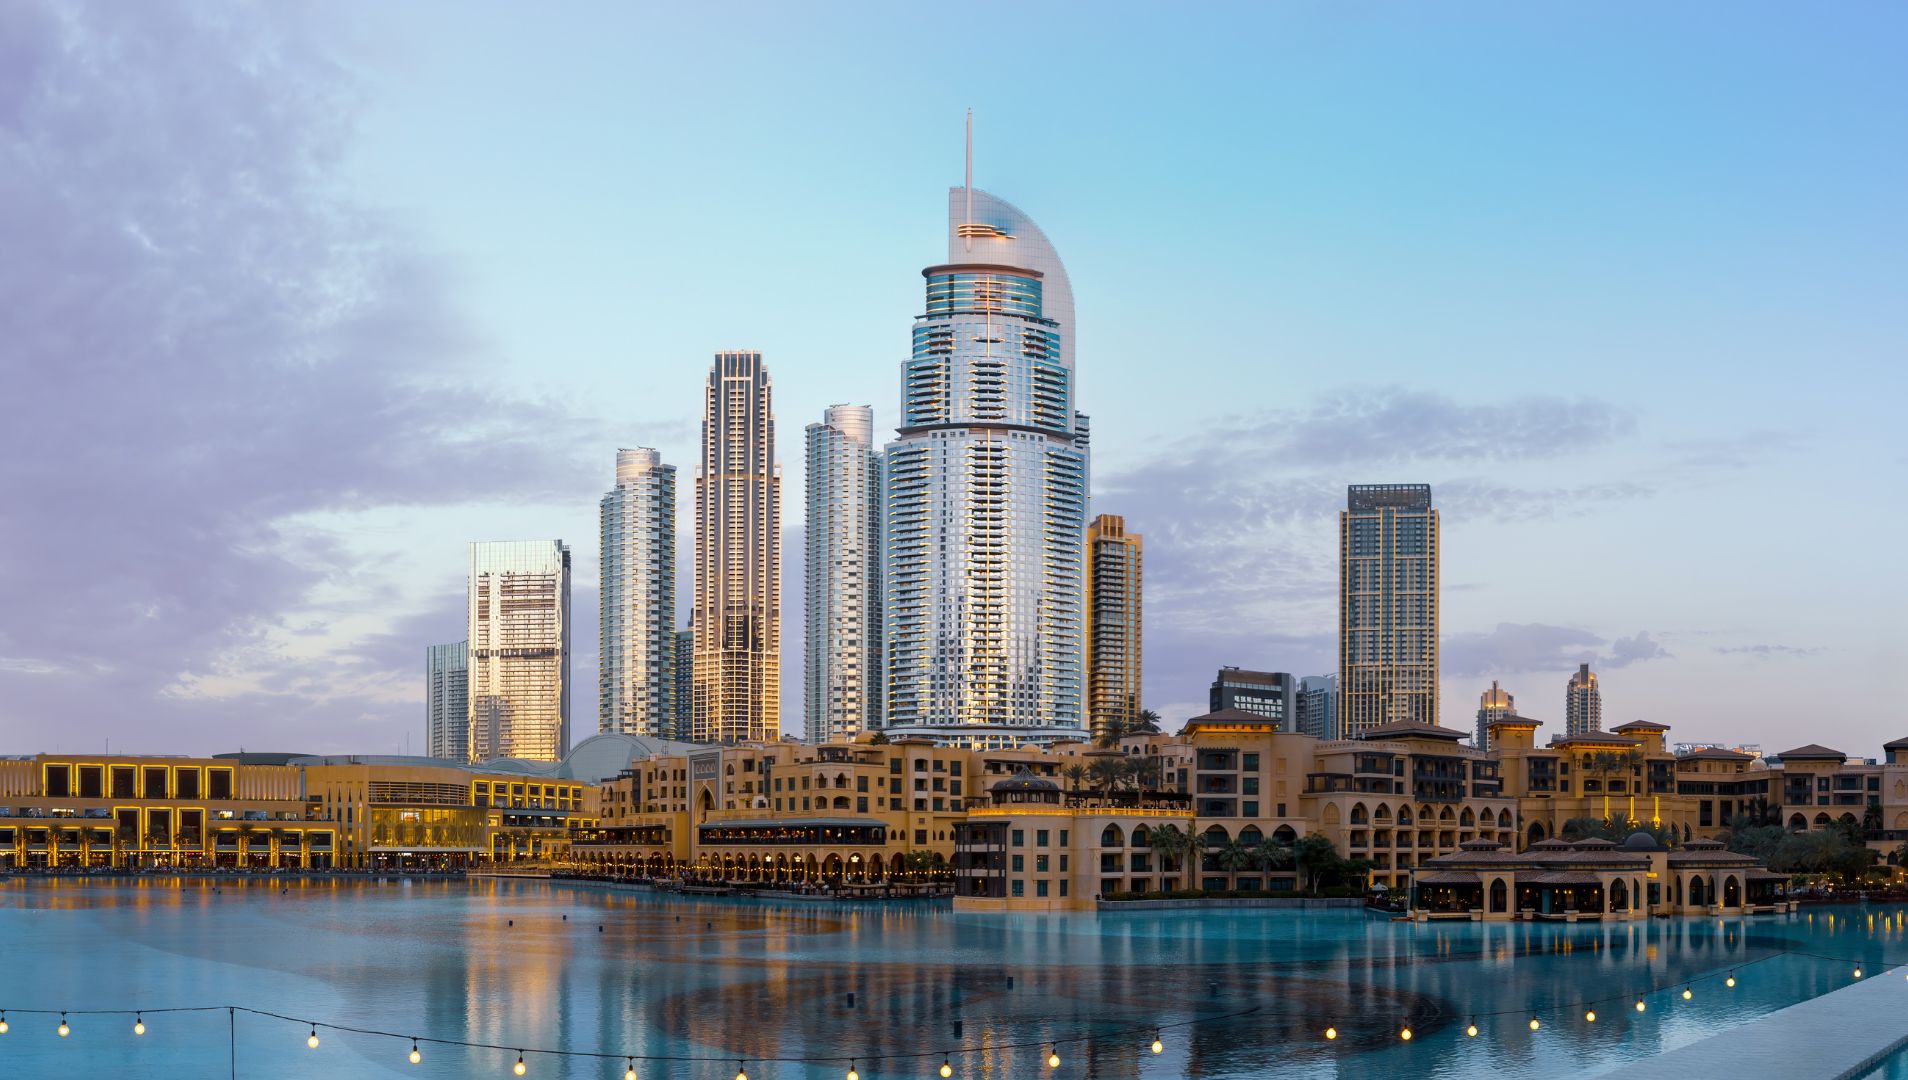
Nếu Hy Lạp và Síp nổi bật ở mục tiêu cư trú tại EU, UAE lại hấp dẫn ở câu chuyện tài sản, kinh doanh và vị thế của Dubai – Abu Dhabi trong hệ sinh thái Trung Đông. Theo cổng thông tin chính thức của Chính phủ UAE, nhà đầu tư bất động sản có thể đủ điều kiện Golden Visa 5 năm khi sở hữu bất động sản hoặc nhóm bất động sản có giá trị tối thiểu AED 2 triệu, theo các điều kiện áp dụng. Golden Visa UAE còn cho phép người sở hữu bảo lãnh các thành viên gia đình và có thời hạn dài, có thể gia hạn khi tiếp tục đáp ứng điều kiện.
Vì sao UAE có thể phù hợp với nhà đầu tư ưu tiên tài sản?
Dubai và Abu Dhabi có lợi thế về kinh tế, thương mại, du lịch và dòng vốn quốc tế. Điều này tạo ra thị trường bất động sản có tính quốc tế cao và nhiều phân khúc khai thác. Tuy nhiên, chính sự năng động cũng đồng nghĩa nhà đầu tư phải chọn đúng dự án, đúng chủ đầu tư và đúng phân khúc.
Một căn hộ nằm ở vị trí tốt, có nhu cầu thuê thực và được quản lý tốt sẽ có hồ sơ rủi ro hoàn toàn khác một dự án mua theo tâm lý đầu cơ hoặc chỉ dựa trên kỳ vọng tăng giá. Vì vậy, UAE phù hợp hơn với nhà đầu tư muốn kết hợp sở hữu tài sản + dòng tiền + môi trường kinh doanh quốc tế, thay vì chỉ tìm một công cụ để lấy quyền cư trú.
Thổ Nhĩ Kỳ có một lợi thế khác biệt: nhà đầu tư có thể sử dụng bất động sản từ 400.000 USD để đáp ứng điều kiện của chương trình quốc tịch, với cam kết không bán tài sản trong ít nhất 3 năm.
Đây là điểm khiến bất động sản Thổ Nhĩ Kỳ trở nên hấp dẫn đối với nhà đầu tư đặt mục tiêu quốc tịch, thay vì chỉ cư trú. Mặc dù ngưỡng vốn tương đối cạnh tranh, nhà đầu tư cần đặc biệt chú ý đến chất lượng tài sản, vị trí, tính thanh khoản và khả năng định giá lại khi kết thúc thời hạn cam kết. Ba năm nắm giữ cũng có nghĩa vốn không hoàn toàn linh hoạt trong ngắn hạn. Do đó, Thổ Nhĩ Kỳ phù hợp hơn với nhà đầu tư chấp nhận một mức độ biến động nhất định để đổi lấy mục tiêu quốc tịch và khả năng tiếp cận một thị trường lớn.
Không có chương trình nào tuyệt đối ít rủi ro. Nhưng có thể nhìn bốn lựa chọn theo mục tiêu chính:
| Chương trình | Điểm mạnh | Rủi ro cần ưu tiên kiểm soát | Phù hợp với |
| Golden Visa Hy Lạp | Quyền cư trú tại EU, thị trường BĐS quốc tế | Giá tài sản, quy định từng khu vực, thanh khoản | Gia đình ưu tiên EU và giáo dục con |
| Thường trú Síp | PR, ngưỡng đầu tư từ €300.000 | Điều kiện duy trì khoản đầu tư | Gia đình muốn nền tảng cư trú dài hạn tại EU |
| BĐS UAE | Thị trường năng động, kinh tế quốc tế, khai thác tài sản | Lựa chọn dự án, chu kỳ thị trường | Nhà đầu tư ưu tiên tài sản và dòng tiền |
| BĐS Thổ Nhĩ Kỳ | Có thể hướng tới quốc tịch từ $400.000 | Biến động thị trường, cam kết 3 năm | Nhà đầu tư ưu tiên quốc tịch |
Như vậy, nếu đặt câu hỏi “đâu là khoản đầu tư ít rủi ro nhất?”, câu trả lời hợp lý hơn là: Hãy chọn chương trình có rủi ro phù hợp nhất với mục tiêu của mình. Một gia đình ưu tiên quyền cư trú tại EU có thể đánh giá Hy Lạp hoặc Síp cao hơn. Nhà đầu tư quan tâm đến kinh doanh, tài sản và dòng tiền có thể xem UAE là lựa chọn đáng chú ý. Trong khi đó, người ưu tiên mục tiêu quốc tịch có thể quan tâm đến Thổ Nhĩ Kỳ.
Một sai lầm phổ biến là lấy mức đầu tư tối thiểu làm tiêu chí chính để so sánh. Thực tế, số vốn bỏ ra để đủ điều kiện chương trình chỉ là phần đầu tiên của bài toán.
Nhà đầu tư cần tính thêm:
Một tài sản có giá mua thấp nhưng khó bán có thể rủi ro hơn một tài sản có giá cao nhưng thanh khoản tốt.
Với nhà đầu tư có tài sản lớn, một quyết định tốt cần đồng thời giải quyết nhiều mục tiêu: bảo toàn vốn, đa dạng hóa tài sản, tạo dòng tiền, mở rộng quyền cư trú và xây dựng nền tảng cho thế hệ kế thừa.
Hy Lạp, Síp, UAE và Thổ Nhĩ Kỳ đều có những lợi thế riêng, nhưng cũng đi kèm các loại rủi ro khác nhau. Vì vậy, lựa chọn phù hợp nhất không nhất thiết là chương trình có mức đầu tư thấp nhất hay thị trường đang được nhắc đến nhiều nhất.
Đó là chương trình có cấu trúc pháp lý, loại tài sản và chiến lược thoái vốn phù hợp nhất với mục tiêu của gia đình. Và để hiểu, đánh giá chính xác mục tiêu, sự phù hợp này, hãy liên hệ ngay với các chuyên gia của TPD Việt Nam qua Hotline 0966.000.131 qua đó nhận được hỗ trợ tư vấn chi tiết về lộ trình đầu tư.
Tin mới
Nhiều người đọc
Tin tức liên quan
Liên hệ với chúng tôi


Bình luận: