Trong chiến lược quản trị tài sản quốc tế, Thụy Sĩ và Síp (Cyprus) đại diện cho hai cách tiếp cận khác biệt: một bên là trung tâm quản lý tài sản tư nhân lâu đời, bên còn lại là điểm đến kết hợp quyền cư trú châu Âu với cơ chế thuế dành cho nhà đầu tư quốc tế. Khi bước vào năm 2027, lựa chọn giữa hai thị trường không đơn thuần nằm ở mức thuế phải nộp, mà còn liên quan đến khả năng bảo toàn vốn, tính ổn định pháp lý, thanh khoản và kế hoạch chuyển giao tài sản qua nhiều thế hệ.
Khi quy mô tài sản tăng lên, bài toán quản trị tài sản cũng trở nên phức tạp hơn. Một doanh nhân có thể đồng thời sở hữu cổ phần doanh nghiệp tại Việt Nam, bất động sản tại nhiều quốc gia, danh mục chứng khoán quốc tế và nguồn thu nhập từ đầu tư. Việc tập trung phần lớn tài sản vào một thị trường khiến toàn bộ danh mục có thể chịu ảnh hưởng từ cùng một nhóm rủi ro: biến động tiền tệ, thay đổi chính sách thuế, suy giảm thanh khoản hoặc những bất ổn của thị trường sở tại.
Theo UBS Global Wealth Report 2026, tài sản cá nhân toàn cầu tăng 10,8% trong năm 2025 tính theo USD. Thụy Sĩ tiếp tục đứng đầu bảng xếp hạng về tài sản bình quân trên mỗi người trưởng thành, đạt 910.382 USD. Báo cáo đồng thời ghi nhận sự gia tăng mạnh của nhóm cá nhân sở hữu tài sản trên 5 triệu USD.
Những số liệu này cho thấy quy mô tài sản tư nhân toàn cầu tiếp tục mở rộng, nhưng không có nghĩa tài sản tại một quốc gia sẽ luôn an toàn hoặc sinh lời tốt hơn. Với giới siêu giàu, mục tiêu là xây dựng một hệ thống tài sản có khả năng chống chịu trước nhiều kịch bản, thay vì phụ thuộc vào một ngân hàng, một đồng tiền hoặc một thị trường bất động sản.
Một chiến lược phân bổ tài sản quốc tế nên được xem xét qua ba lớp:
Thụy Sĩ có lợi thế nổi bật ở lớp quản lý tài sản tài chính. Síp lại có sức hấp dẫn đối với những gia đình muốn kết hợp quyền cư trú châu Âu với một cấu trúc thuế phù hợp. Chính sự khác biệt này khiến hai thị trường nên được so sánh như những mảnh ghép trong chiến lược tài sản, thay vì hai lựa chọn hoàn toàn thay thế nhau.
ĐỌC THÊM:
Thụy Sĩ từ lâu là một trung tâm quản lý tài sản tư nhân quốc tế, với hệ thống ngân hàng, quản lý danh mục đầu tư, tư vấn tài sản và dịch vụ dành cho gia đình giàu có.
Theo Hiệp hội Ngân hàng Thụy Sĩ, tổng tài sản do các ngân hàng tại nước này quản lý đạt 9.729,1 tỷ CHF trong năm 2025, tăng 4,8% so với năm trước. Tài sản của khách hàng cư trú ở nước ngoài tăng 241,7 tỷ CHF, phản ánh vai trò của Thụy Sĩ trong hoạt động quản lý tài sản xuyên biên giới.
Đối với doanh nhân, lợi thế không chỉ nằm ở số lượng ngân hàng hay quy mô tài sản được quản lý. Giá trị thực tế là khả năng tiếp cận các dịch vụ chuyên biệt như quản lý danh mục đa tiền tệ, lưu ký chứng khoán, tư vấn cấu trúc tài sản và hoạch định chuyển giao tài sản gia đình.
Đây là những dịch vụ đặc biệt quan trọng khi tài sản không còn chỉ là tiền mặt mà bao gồm cổ phần doanh nghiệp, danh mục đầu tư quốc tế và tài sản được nắm giữ qua nhiều pháp nhân.
Tuy nhiên, cần phân biệt tài sản được ngân hàng quản lý với tiền gửi được bảo hiểm. Theo Cơ quan Giám sát Thị trường Tài chính Thụy Sĩ (FINMA), tiền gửi đủ điều kiện được bảo vệ tối đa 100.000 CHF cho mỗi khách hàng tại mỗi ngân hàng. Chứng khoán và các tài sản lưu ký đủ điều kiện được tách biệt khỏi khối tài sản phá sản của tổ chức lưu ký và được hoàn trả theo quy định.
Vì vậy, sở hữu tài khoản tại một ngân hàng Thụy Sĩ không đồng nghĩa mọi khoản tiền đều được chính phủ bảo đảm. Nhà đầu tư vẫn cần đánh giá rủi ro tổ chức phát hành, cấu trúc lưu ký, loại tài sản và mức độ tập trung danh mục.
Một trong những cơ chế đáng chú ý của Thụy Sĩ là thuế dựa trên chi tiêu, thường được gọi là lump-sum taxation hoặc expenditure-based taxation.
Theo Cơ quan Thuế Liên bang Thụy Sĩ, cơ chế này dành cho một số công dân nước ngoài chuyển nơi cư trú thuế đến Thụy Sĩ và không làm công ăn lương tại quốc gia này. Người đủ điều kiện được đánh giá nghĩa vụ thuế dựa trên chi phí sinh hoạt theo quy định, thay vì chỉ tính theo phương pháp thông thường dựa trên thu nhập và tài sản. Mức thuế cuối cùng còn phụ thuộc vào quy định cấp liên bang, bang và địa phương, cùng các mức sàn và phép tính đối chiếu theo luật.
Đây không phải chương trình mua quốc tịch hoặc đầu tư một khoản tiền cố định để tự động được cấp quyền cư trú. Nhà đầu tư phải đáp ứng điều kiện pháp lý, lựa chọn địa bàn áp dụng phù hợp và được cơ quan có thẩm quyền chấp thuận.
Cơ chế này có thể hấp dẫn với cá nhân có nguồn tài sản lớn, thu nhập quốc tế đa dạng và nhu cầu sinh sống tại Thụy Sĩ. Nhưng với doanh nhân vẫn trực tiếp điều hành hoạt động kinh doanh tại quốc gia này, điều kiện không được làm việc tại Thụy Sĩ có thể là giới hạn quan trọng.
Ngoài ra, chính sách thuế dựa trên chi tiêu không được áp dụng đồng nhất tại tất cả các bang. Một số bang đã bãi bỏ cơ chế này, trong khi những bang khác tiếp tục áp dụng với điều kiện riêng. Vì vậy, không thể chỉ nhìn vào danh tiếng của Thụy Sĩ để suy ra mức thuế hoặc khả năng đủ điều kiện của một cá nhân cụ thể.
Thụy Sĩ phù hợp hơn với nhà đầu tư ưu tiên chất lượng quản lý tài sản, tính ổn định thể chế và khả năng xây dựng chiến lược tài chính dài hạn, đặc biệt khi mục tiêu cư trú thực tế tương thích với điều kiện của chương trình.
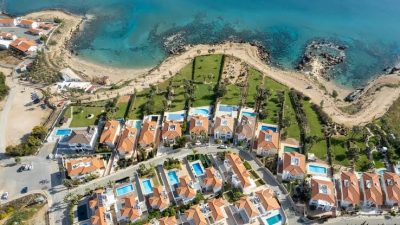
Khác với Thụy Sĩ, Síp có chương trình cấp giấy phép cư trú thường trú theo diện đầu tư cho công dân ngoài EU đáp ứng các điều kiện được quy định.
Theo Bộ Di trú Síp, mức đầu tư tối thiểu theo cơ chế hiện hành là 300.000 EUR, chưa bao gồm VAT trong trường hợp áp dụng, với các hình thức đủ điều kiện gồm mua nhà hoặc căn hộ mới từ đơn vị phát triển, đầu tư một số loại bất động sản khác, góp vốn vào doanh nghiệp tại Síp đáp ứng điều kiện hoặc đầu tư vào các quỹ đủ tiêu chuẩn. Hồ sơ còn phải đáp ứng các yêu cầu về thu nhập, lý lịch và nguồn tiền.
Với nhà đầu tư muốn có nền tảng cư trú tại châu Âu mà không nhất thiết chuyển toàn bộ hoạt động kinh doanh đến một trung tâm tài chính có chi phí sinh hoạt cao, Síp là phương án đáng xem xét.
Tuy nhiên, giấy phép cư trú thường trú không đồng nghĩa với quốc tịch Síp, cũng không tự động tạo quyền sinh sống và làm việc vô điều kiện tại mọi quốc gia EU. Quyền lợi phải được đánh giá theo loại giấy phép cụ thể và quy định áp dụng.
Một điểm khác cần lưu ý là khoản đầu tư phục vụ hồ sơ định cư vẫn là một khoản đầu tư có rủi ro. Bất động sản có thể chịu ảnh hưởng từ chu kỳ thị trường, chi phí bảo trì, mức độ thanh khoản và chênh lệch giữa giá chào bán với giá giao dịch thực tế. Nhà đầu tư không nên mặc định rằng tài sản đủ điều kiện định cư sẽ chắc chắn tăng giá.
Síp được nhiều nhà đầu tư quốc tế quan tâm nhờ cơ chế non-domiciled (non-dom), tức người cư trú thuế tại Síp nhưng không có domicile tại nước này theo các quy tắc liên quan.
Theo cơ quan thuế Síp, cá nhân có thể trở thành cư dân thuế theo quy tắc 183 ngày hoặc theo quy tắc 60 ngày nếu đáp ứng đầy đủ các điều kiện đi kèm. Việc được công nhận là cư dân thuế không đồng nghĩa tự động đủ điều kiện hưởng toàn bộ ưu đãi non-dom.
Đối với người đủ điều kiện non-dom, cơ chế miễn Special Defence Contribution (SDC) đối với cổ tức và lãi tiền gửi có thể tạo lợi thế đáng kể cho danh mục đầu tư tạo thu nhập thụ động. Việc áp dụng cần được đánh giá theo tình trạng domicile, loại thu nhập và các quy định chống lạm dụng liên quan. Tình trạng non-dom cũng có giới hạn thời gian theo quy định hiện hành, vì vậy không nên coi đây là ưu đãi vĩnh viễn.
Một lợi thế khác là Síp có quy tắc cư trú thuế 60 ngày, cho phép một số cá nhân đáp ứng điều kiện trở thành cư dân thuế dù không hiện diện tại quốc gia này 183 ngày. Tuy nhiên, điều kiện bao gồm việc không cư trú quá 183 ngày tại một quốc gia khác trong năm, duy trì nơi ở thường xuyên tại Síp và có hoạt động kinh doanh, việc làm hoặc chức vụ phù hợp tại đây.
Điều này khiến Síp trở thành phương án đáng nghiên cứu với doanh nhân có hoạt động quốc tế, nguồn thu nhập từ cổ tức và đầu tư tài chính. Nhưng cần nhấn mạnh rằng non-dom không có nghĩa mọi thu nhập toàn cầu đều được miễn thuế. Thu nhập từ tiền lương, hoạt động kinh doanh và các nguồn khác có thể chịu quy tắc thuế riêng.
Đối với người Việt Nam, việc thay đổi nơi cư trú thuế còn cần được xem xét trong mối liên hệ với các nghĩa vụ thuế tại Việt Nam, hiệp định tránh đánh thuế hai lần nếu áp dụng và quy định về báo cáo tài sản xuyên biên giới.
| Tiêu chí | Thụy Sĩ | Síp | |
| Thế mạnh nổi bật | Quản lý tài sản tư nhân, ngân hàng và dịch vụ đầu tư | Cư trú châu Âu kết hợp cơ chế thuế quốc tế | |
| Định hướng phù hợp | Bảo toàn và quản trị danh mục tài sản lớn | Tối ưu cấu trúc cư trú và thu nhập đầu tư đủ điều kiện | |
| Cơ chế thuế đặc thù | Thuế dựa trên chi tiêu cho một số người nước ngoài đủ điều kiện | Non-dom và quy tắc cư trú thuế 60 ngày trong trường hợp đáp ứng điều kiện | |
| Định cư thông qua đầu tư | Không có cơ chế chung kiểu mua quốc tịch hoặc đầu tư cố định để tự động được cư trú | Có giấy phép cư trú thường trú theo diện đầu tư, với ngưỡng tối thiểu 300.000 EUR | |
| Rủi ro cần chú ý | Chi phí sinh hoạt, điều kiện cư trú và thuế theo bang | Thanh khoản tài sản, điều kiện duy trì giấy phép và thay đổi chính sách thuế | |
| Phù hợp khi | Chất lượng quản lý tài sản là ưu tiên hàng đầu | Quyền cư trú và cấu trúc thuế là hai mục tiêu song hành |
Không nên diễn giải bảng trên thành kết luận rằng Thụy Sĩ luôn an toàn hơn về tài chính hoặc Síp luôn có thuế thấp hơn. Mức độ an toàn còn phụ thuộc vào danh mục đầu tư, tổ chức lưu ký và cấu trúc sở hữu. Nghĩa vụ thuế thực tế cũng phụ thuộc vào loại thu nhập, nơi phát sinh và tình trạng cư trú của từng cá nhân.
Với gia đình có danh mục tài sản tài chính lớn, nhu cầu quản lý đa tiền tệ và hoạch định chuyển giao tài sản, Thụy Sĩ có thể là nền tảng đáng cân nhắc. Quyết định nên bắt đầu từ việc lựa chọn tổ chức quản lý tài sản phù hợp, phân tích cấu trúc danh mục và đánh giá chi phí, thay vì mặc định chuyển toàn bộ tài sản đến một quốc gia.
Với doanh nhân muốn thiết lập nơi cư trú tại EU và có nguồn thu nhập thụ động phù hợp, Síp có thể cung cấp một lộ trình kết hợp đầu tư, cư trú và hoạch định thuế. Trước khi triển khai, cần xác định khoản đầu tư có thực sự phù hợp với mục tiêu tài chính hay chỉ được lựa chọn vì đáp ứng điều kiện định cư.
Với nhóm HNWI có nhu cầu đa dạng hóa sâu, Thụy Sĩ và Síp có thể đảm nhiệm hai vai trò khác nhau: một bên cung cấp hệ sinh thái quản lý tài sản, bên còn lại hỗ trợ kế hoạch cư trú và cấu trúc thuế nếu phù hợp.
Tuy nhiên, đây không phải công thức mặc định. Việc sở hữu tài khoản, tài sản hoặc tư cách cư trú tại nhiều quốc gia làm tăng yêu cầu về báo cáo, tuân thủ và quản trị pháp lý. Hiệu quả cần được đánh giá trên tổng chi phí sau thuế, khả năng tiếp cận vốn và lợi ích thực tế của gia đình.
Thụy Sĩ và Síp phục vụ những nhu cầu khác nhau trong chiến lược tài sản quốc tế. Thụy Sĩ nổi bật ở chiều sâu của hệ sinh thái quản lý tài sản tư nhân và các dịch vụ dành cho giới giàu có. Síp hấp dẫn ở khả năng kết hợp quyền cư trú thường trú theo diện đầu tư với cơ chế thuế dành cho những cá nhân đáp ứng điều kiện.
Đối với doanh nhân Việt Nam, quyết định đúng không nhất thiết là chọn một trong hai, mà là xác định rõ đâu là nơi lưu ký tài sản, đâu là nơi cư trú phù hợp và cấu trúc nào có thể duy trì bền vững trong dài hạn.
Nếu anh/chị nhà đầu tư đang quan tâm đến việc đánh giá chương trình định cư, cấu trúc tài sản và lộ trình quốc tế phù hợp với mục tiêu gia đình, thì dịch vụ tư vấn tại TPD Việt Nam là một lựa chọn đáng cân nhắc. Dưới sự hỗ trợ của các chuyên gia với gần 20 năm kinh nghiệm, tư vấn hàng nghìn gia đình hướng đến định cư nước ngoài, chúng tôi cam kết mang đến giải pháp tốt nhất cho khách hàng.
Liên hệ ngay TPD Việt Nam qua Hotline 0966.000.131 để được tư vấn nhanh nhất!
Dịch vụ liên quan
Liên hệ với chúng tôi