Đối với giới siêu giàu, thành công tài chính không chỉ được đo bằng quy mô tài sản đang sở hữu, mà còn nằm ở khả năng bảo vệ và duy trì khối tài sản đó trước những biến động khó lường. Thay vì chỉ tập trung vào việc gia tăng lợi nhuận, các gia đình có tài sản lớn thường chủ động xây dựng nhiều lớp bảo vệ: từ đa dạng hóa danh mục đầu tư, hoạch định thừa kế đến mở rộng lựa chọn cư trú và quốc tịch. Đây cũng là lý do các giải pháp đầu tư định cư quốc tế ngày càng được quan tâm trong chiến lược bảo toàn tài sản của giới thượng lưu.
Khi tài sản đạt đến một quy mô nhất định, những rủi ro nhỏ cũng có thể tạo ra tác động tài chính rất lớn. Một biến động chính sách, tranh chấp pháp lý, khủng hoảng kinh tế hay sự gián đoạn hoạt động kinh doanh đều có thể ảnh hưởng đến nhiều tài sản và thành viên trong gia đình.
Có ba lý do chính khiến quản trị rủi ro trở thành ưu tiên hàng đầu của nhóm nhà đầu tư này.
Với các gia đình sở hữu doanh nghiệp, bất động sản, danh mục đầu tư và tài sản quốc tế, việc bảo toàn giá trị không chỉ phục vụ thế hệ hiện tại. Họ còn cần chuẩn bị nền tảng tài chính, giáo dục và cơ hội phát triển cho con cháu. Một kế hoạch quản trị tài sản hiệu quả giúp giảm nguy cơ thất thoát do những quyết định thiếu chuẩn bị, đồng thời tạo điều kiện chuyển giao tài sản có trật tự.
Việc tập trung toàn bộ tài sản, hoạt động kinh doanh hoặc quyền cư trú tại một quốc gia có thể khiến gia đình dễ bị ảnh hưởng khi môi trường kinh tế và chính sách thay đổi. Đa dạng hóa quốc gia sở hữu tài sản, nơi cư trú và danh mục đầu tư giúp phân tán rủi ro, tạo thêm phương án ứng phó khi xuất hiện biến động.
Rủi ro không chỉ đến từ thị trường tài chính. Những thay đổi về thuế, quy định sở hữu tài sản, chính sách nhập cư, môi trường kinh doanh hay tình hình địa chính trị cũng có thể tác động đến kế hoạch của một gia đình. Vì vậy, giới siêu giàu thường không chờ biến động xảy ra mới tìm giải pháp, mà chủ động chuẩn bị nhiều phương án từ trước.
Quản trị rủi ro tài sản không đồng nghĩa với việc tránh hoàn toàn các khoản đầu tư có biến động. Mục tiêu quan trọng hơn là xây dựng một cấu trúc tài sản đủ linh hoạt để hạn chế tác động tiêu cực và duy trì khả năng phục hồi.
Thay vì tập trung toàn bộ nguồn vốn vào một loại tài sản hoặc một thị trường, nhà đầu tư có thể phân bổ danh mục giữa bất động sản, cổ phiếu, trái phiếu, quỹ đầu tư và các tài sản có tính thanh khoản khác. Việc mở rộng phạm vi đầu tư sang nhiều quốc gia cũng giúp giảm mức độ phụ thuộc vào một nền kinh tế duy nhất.
Với những gia đình sở hữu khối tài sản lớn, việc chuyển giao giữa các thế hệ cần được chuẩn bị từ sớm. Các giải pháp như cấu trúc sở hữu phù hợp, kế hoạch thừa kế, quỹ tín thác tại những khu vực pháp lý cho phép và tư vấn thuế xuyên biên giới có thể hỗ trợ quá trình quản lý tài sản. Mỗi cấu trúc cần được thiết kế phù hợp với quy định pháp luật và nghĩa vụ thuế tại các quốc gia liên quan.
Một quốc tịch hoặc quyền cư trú bổ sung có thể tạo thêm lựa chọn về nơi sinh sống, học tập, kinh doanh và tiếp cận các thị trường quốc tế. Đây là một lớp dự phòng quan trọng trong kế hoạch dài hạn, đặc biệt đối với gia đình có con đang trong độ tuổi học tập hoặc hoạt động kinh doanh tại nhiều quốc gia.
Tuy nhiên, quyền cư trú và quốc tịch không thay thế các công cụ bảo vệ tài sản hay bảo đảm miễn trừ trước mọi rủi ro pháp lý. Giá trị của chúng nằm ở việc mở rộng lựa chọn hợp pháp cho gia đình khi cần thay đổi môi trường sống hoặc kế hoạch phát triển.
Trong những năm gần đây, đầu tư định cư quốc tế không còn chỉ gắn với nhu cầu chuyển nơi sinh sống. Đối với nhiều gia đình có tài sản lớn, đây còn là một phần trong chiến lược xây dựng phương án dự phòng dài hạn.
Thông qua các chương trình phù hợp, nhà đầu tư có thể thiết lập quyền cư trú tại một quốc gia khác, tạo điều kiện để gia đình tiếp cận môi trường giáo dục, y tế, kinh doanh và hệ thống pháp lý mới.
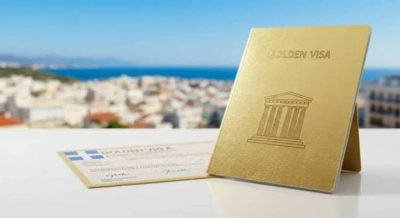
Một số lựa chọn đáng chú ý tại châu Âu gồm:
Điểm chung của các chương trình này là giúp gia đình mở rộng lựa chọn cư trú hợp pháp. Tuy nhiên, mỗi chương trình có điều kiện đầu tư, thời gian duy trì, yêu cầu hiện diện và quyền lợi khác nhau. Nhà đầu tư cần phân biệt rõ quyền cư trú với quyền thường trú và quốc tịch, đồng thời đánh giá nghĩa vụ thuế có thể phát sinh khi thay đổi nơi cư trú thực tế.
Một chiến lược tài chính bền vững không nên chỉ hướng đến việc gia tăng giá trị tài sản trong ngắn hạn. Quan trọng hơn, đó là khả năng duy trì sự ổn định trước biến động và bảo đảm thế hệ tiếp theo có đủ điều kiện để tiếp tục phát triển. Với giới siêu giàu, việc sở hữu thêm một quyền cư trú, đa dạng hóa tài sản ở nhiều quốc gia hay chuẩn bị lộ trình giáo dục quốc tế cho con đều có thể trở thành những phần trong kế hoạch quản trị rủi ro tổng thể.
Do đó, quyết định đầu tư định cư cần được đặt trong bức tranh tài chính dài hạn của gia đình, thay vì chỉ dựa trên mức vốn tối thiểu hoặc những quyền lợi trước mắt. Một lựa chọn phù hợp phải cân bằng được mục tiêu cư trú, khả năng tài chính, tính pháp lý và kế hoạch chuyển giao tài sản qua nhiều thế hệ.
Với sự đồng hành của TPD Việt Nam, khách hàng được tư vấn đánh giá mục tiêu, năng lực tài chính và lựa chọn chương trình đầu tư định cư phù hợp, từ Golden Visa châu Âu đến các giải pháp thường trú nhân quốc tế.
Không chỉ hướng đến một quyền cư trú mới, TPD Việt Nam mong muốn cùng khách hàng xây dựng nền tảng vững chắc để bảo vệ thành quả tích lũy, mở rộng cơ hội cho thế hệ tương lai và kiến tạo sự thịnh vượng bền vững cho gia đình. Liên hệ ngay qua Hotline 0966.000.131 để được đội ngũ chuyên gia của chúng tôi hỗ trợ trực tiếp!
Tin mới
Nhiều người đọc
Tin tức liên quan
Liên hệ với chúng tôi


Bình luận: